日本的实体店干掉了电商,为什么中国恰恰相反?原因并不复杂!
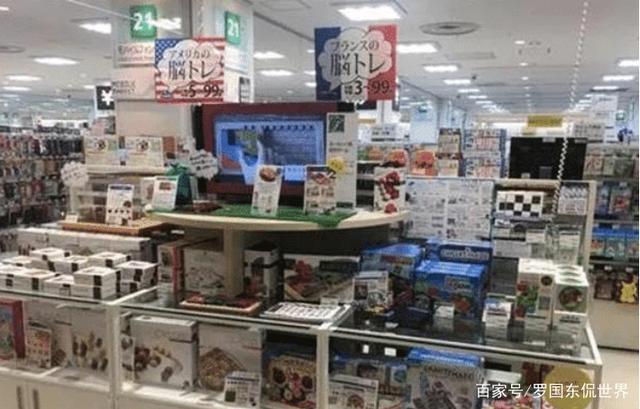
在日本,实体店不仅没有被电商冲垮,反而在日用品等多个消费领域持续占据主导地位。而在中国,电商几乎重构了日用品消费的底层逻辑——从纸巾、洗衣液到锅碗瓢盆,线上订单量远超线下。中日两国出现如此鲜明的反差,原因并不复杂:不是“谁更先进”,而是两国在居住结构、商业密度、物流成本、消费习惯与数字化路径上,走出了完全不同的演化轨迹。
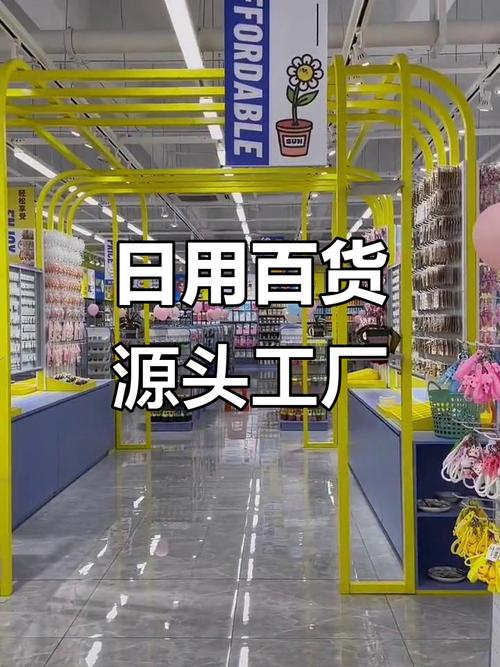
先说日本实体店“守得住”的基础。日本城市尤其是大东京圈,居住密度高、社区商业极度发达。便利店、药妆店、百元店、大型GMS(综合超市)与商店街形成多层级的零售网络,居民步行或骑车5—10分钟就能完成日用品采购。与此日本实体零售在“细节体验”上做到了极致:商品陈列精细、小包装与场景化组合丰富、即食即用类日用品和食品高度发达,门店本身就成为“即时需求解决方案”。更关键的是,日本实体店很早就完成了数字化改造——库存、会员、POS与供应链高度协同,门店不是被电商打败的“落后产能”,而是具备效率的现代化零售终端。
第二个原因是物流与人力成本的约束。日本电商的“最后一公里”成本长期偏高:人工贵、配送时间窗窄、再配送率高,且消费者对“送箱到门口”与“面对面交付”的接受度高,导致电商价格优势被履约成本吞掉。反过来,实体店依靠密集网点实现了“低成本即时履约”,消费者自提自搬,省掉了末端配送这一最贵的环节。于是在日用品这类低单价、高頻次、重体验的品类上,实体店的综合成本反而更低。
第三个原因是消费习惯与渠道信任。日本消费者对日用品的安全感、标签信息与实物确认有较强偏好,日用品中大量涉及接触皮肤、入口、婴幼儿使用等场景,线下“看得见摸得着”降低了决策风险。加上日本零售长期形成的“信任渠道”效应——药妆店、便利店、超市自有品牌占比高,消费者对渠道的忠诚度替代了对平台的依赖。电商在日本更多扮演“补充渠道”,而不是“默认渠道”。
再看中国为何出现相反格局。首先是居住结构与商业覆盖不均。中国大城市高密度但社区商业配套不均衡,许多新建小区周边日用品供给以单体小店为主,品类少、价格高、营业时间短;低线城市与乡镇市场则存在品牌与正品供给不足。电商以“无限货架”把全国供给接入本地需求,直接填补了结构性的供给缺口。
其次是物流成本与规模效应。中国拥有全球最密集的快递网络与极低的单均履约成本,快递价格长期处于全球低位,且电商平台通过仓配一体化、预售下沉、社区团购与驿站体系进一步摊薄末端成本。对纸巾、洗衣液、米面粮油等重货日用品,“线上下单+送到驿站/家门口”的便利性显著优于线下自提自搬,实体店的价格与品类劣势被放大。
第三是数字化路径的差异。中国电商从平台经济起步,移动支付、社交电商、直播电商与算法推荐深度嵌入日常生活,价格透明、比价便捷、促销节奏密集,日用品的“囤货心智”被电商培养成熟。实体店在房租、人力与供应链账期压力下,数字化改造参差不齐,许多小店难以形成与平台抗衡的效率。日用品标准化程度高、决策链路短,天然适合线上比价与批量购买,这进一步加速了电商渗透。
第四是消费结构与时间成本。中国城市通勤时间长、双职工家庭比例高,“省时间”成为日用品采购的核心诉求;电商的“送货上门+退货便利”降低了出行与搬运成本。加之平台补贴、满减与会员体系,日用品作为高频引流品被持续补贴,消费者逐步形成“线上买日用品更划算”的稳定预期。
因此,中日反差的核心不是“实体店vs电商”的优劣之争,而是两组约束条件的对撞:日本以高密度社区商业、高履约成本与强渠道信任,让实体店在日用品上保持效率优势;中国以不均衡的线下供给、极低的快递成本与强平台数字化,让电商在日用品上形成规模优势。对于日用品这个品类,谁的“即时履约综合成本”更低、谁的“信任与便利组合”更强,谁就赢。日本实体店赢在密度与体验,中国电商赢在规模与下沉。理解了这一点,两国看似相反的现象,其实都在同一条商业逻辑上自洽。
如若转载,请注明出处:http://www.xadnssm2.com/product/100.html
更新时间:2026-11-21 02:35:12